Domain polyvinylacetat.de kaufen?
Wir ziehen mit dem Projekt
polyvinylacetat.de um.
Sind Sie am Kauf der Domain
polyvinylacetat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain polyvinylacetat.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Otto Chemie Glättmittel - 10 Liter Kunststoff KanisterAnwendungsgebiete Zum Glätten der Oberfläche von Silikon-, Polyurethan- und MS-Hybrid-Polymer-Dichtstoffen Eigenschaften Wässrige Lösung von oberflächenaktiven Substanzen Dermatologisch getestete Inhaltsstoffe Wirkt nicht entfettend auf die Haut Mit Wasser im Verhältnis 2 Teile Glättmittel, 1 Teil Wasser verdünnbar Erhält den Glanz der Dichtstoffoberfläche Farbpigmente des Dichtstoffes werden nicht ausgewaschen Nicht geeignet für Marmor und andere Natursteine Normen und Prüfungen Aufgrund der Testergebnisse der in-vivo Verträglichkeitsprüfung (Testbericht vom Institut Fresenius, D-65232 Taunusstein) ist das Glättmittel hinsichtlich einer eventuell hautreizenden Wirkung als unbedenklich einzustufen Downloads Technisches Merkblatt Sicherheitsdatenblatt28,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Haftmarker Premium transparent, Folie, extra starke Haftung, beschriftbar, 50 Streifen, rot50 Haftstreifen im Format 25 x 43 mm im handlichem Spender In leicht transparenter Farbe rot Selbstklebend, beschriftbar und rückstandsfrei wieder ablösbar Merkmale: Nutzung: beschriftbar, transparent Material: Folie, Plastik Ausführung: Standard Farbe: rot weitere Produktinformationen: Blattanzahl: 50 Streifen Maße: 25 x 43mm (BxL)3,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Haftmarker Premium transparent, Folie, extra starke Haftung, beschriftbar, 50 Streifen, blau50 Haftstreifen im Format 25 x 43 mm im handlichem Spender In leicht transparenter Farbe blau Selbstklebend, beschriftbar und rückstandsfrei wieder ablösbar Merkmale: Nutzung: beschriftbar, transparent Material: Folie, Plastik Ausführung: Standard Farbe: blau weitere Produktinformationen: Blattanzahl: 50 Streifen Maße: 25 x 43mm (BxL)3,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
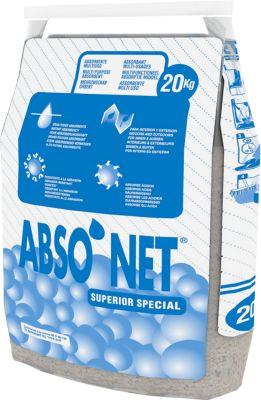
Bindemittel-Granulat Feinkorn,20kgDas Bindemittel Absonet Superior Special ist für die Anwendung auf glatten und porigen Böden konzipiert. Es eignet sich für den Einsatz auf Verkehrsflächen und in der Industrie. Bei dem Bindemittel Absonet Superior Special handelt es sich um ein geprüftes Bindemittel des Typs IIIR mit hoher Saugleistung. Das Bindemittel ist zur Aufnahme von Öl und Chemikalien ideal. Wir liefern das Bindemittel Absonet Superior Special in Einheiten zu je 20 Kilogramm, mit denen Sie jeweils bis zu 37 Liter an Gefahrstoffen aufnehmen. Oder in EInheiten zu je 10 Liter mit denen Sie jeweils bis zu 9,3 Liter an Gefahrstoffen aufnehmen Weitere Details: * Geprüftes Bindemittel Tpy IIIR * Verwendung: auf glatten und porigen Böden * Aufnahme von Öl und Chemikalien * Eignung: Verkehrsflächen und Industrie * Hohe Saugleistung * Inhalt: 20 kg, für die Aufnahme von bis zu 37 L Gefahrstoffen * Inhalt: 10 Liter, für die Aufnahme von 9,3 L Gefahrstoffen53,54 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **

Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Becker Chemie Eilfix Poly-Gard schwarz 10 L mittelharte Beschichtung, PolymerdispersionDie Poly-Gard Bodenbeschichtung ist ein metallsalzhaltiges Acrylatpolymer, das für widerstandsfähige, jedoch elastische Beschichtungen grundgereinigter Böden geeignet ist. Die Beschichtung kann nach der Grundierung durch geringe Zugabe zum normalen Wischwasser aufgefrischt werden. Gibt schwarzen Böden einen satten, tiefdunklen Glanz. harter, wasserfester Film trittfest guter Verlauf hohe Belastbarkeit Produkt nicht unter 0°C lagern. Es könnte durch Gefrieren Schaden nehmen und unbrauchbar werden.53,88 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Classic PVAc Holzleim weiß, Basis Polyvinylacetat, 5kg Eimer - weißDieser weiße Kunstharzleim eignet sich zur Montage-, Fugen- und Flächenverleimung aller gängigen Holzarten und Holzwerkstoffe. Beim Verleimen ist ein Pressdruck von 15 N/cm2. Er hinterlässt eine transparente, unauffällige Leimfuge, die neutral zur Optik der Konstruktion bleibt. Die Fuge ist gegen kurzzeitige Wassereinwirkung beständig, ihre Endfestigkeit liegt in der Regel über der des verbundenen Werkstoffs. Die Verarbeitungstemperatur sollte &6 °C nicht unterschreiten. Bei &20 °C beträgt die maximale offene Zeit etwa 15 Minuten.47,48 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Otto Chemie Glättmittel - 10 Liter Kunststoff KanisterAnwendungsgebiete Zum Glätten der Oberfläche von Silikon-, Polyurethan- und MS-Hybrid-Polymer-Dichtstoffen Eigenschaften Wässrige Lösung von oberflächenaktiven Substanzen Dermatologisch getestete Inhaltsstoffe Wirkt nicht entfettend auf die Haut Mit Wasser im Verhältnis 2 Teile Glättmittel, 1 Teil Wasser verdünnbar Erhält den Glanz der Dichtstoffoberfläche Farbpigmente des Dichtstoffes werden nicht ausgewaschen Nicht geeignet für Marmor und andere Natursteine Normen und Prüfungen Aufgrund der Testergebnisse der in-vivo Verträglichkeitsprüfung (Testbericht vom Institut Fresenius, D-65232 Taunusstein) ist das Glättmittel hinsichtlich einer eventuell hautreizenden Wirkung als unbedenklich einzustufen Downloads Technisches Merkblatt Sicherheitsdatenblatt28,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Haftmarker Premium transparent, Folie, extra starke Haftung, beschriftbar, 50 Streifen, rot50 Haftstreifen im Format 25 x 43 mm im handlichem Spender In leicht transparenter Farbe rot Selbstklebend, beschriftbar und rückstandsfrei wieder ablösbar Merkmale: Nutzung: beschriftbar, transparent Material: Folie, Plastik Ausführung: Standard Farbe: rot weitere Produktinformationen: Blattanzahl: 50 Streifen Maße: 25 x 43mm (BxL)3,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Böttcher-AG Haftmarker Premium transparent, Folie, extra starke Haftung, beschriftbar, 50 Streifen, blau50 Haftstreifen im Format 25 x 43 mm im handlichem Spender In leicht transparenter Farbe blau Selbstklebend, beschriftbar und rückstandsfrei wieder ablösbar Merkmale: Nutzung: beschriftbar, transparent Material: Folie, Plastik Ausführung: Standard Farbe: blau weitere Produktinformationen: Blattanzahl: 50 Streifen Maße: 25 x 43mm (BxL)3,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Bindemittel-Granulat Feinkorn,20kgDas Bindemittel Absonet Superior Special ist für die Anwendung auf glatten und porigen Böden konzipiert. Es eignet sich für den Einsatz auf Verkehrsflächen und in der Industrie. Bei dem Bindemittel Absonet Superior Special handelt es sich um ein geprüftes Bindemittel des Typs IIIR mit hoher Saugleistung. Das Bindemittel ist zur Aufnahme von Öl und Chemikalien ideal. Wir liefern das Bindemittel Absonet Superior Special in Einheiten zu je 20 Kilogramm, mit denen Sie jeweils bis zu 37 Liter an Gefahrstoffen aufnehmen. Oder in EInheiten zu je 10 Liter mit denen Sie jeweils bis zu 9,3 Liter an Gefahrstoffen aufnehmen Weitere Details: * Geprüftes Bindemittel Tpy IIIR * Verwendung: auf glatten und porigen Böden * Aufnahme von Öl und Chemikalien * Eignung: Verkehrsflächen und Industrie * Hohe Saugleistung * Inhalt: 20 kg, für die Aufnahme von bis zu 37 L Gefahrstoffen * Inhalt: 10 Liter, für die Aufnahme von 9,3 L Gefahrstoffen53,54 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Huth, Rudolf: ChemieChemie , Eine Einführung für umwelt-, ingenieur- und agrarwissenschaftliche Studiengänge , Kupplungszylinder > Sport-Getriebe , Erscheinungsjahr: 20241009, Autoren: Huth, Rudolf, Seitenzahl/Blattzahl: 480, Themenüberschrift: SCIENCE / Chemistry / General, Keyword: Bauingenieur- u. Bauwesen; Chemie; Geowissenschaften; Landwirtschaft; Umweltchemie; Umweltforschung; Umwelttechnik; Umweltwissenschaften, Fachschema: Chemie, Warengruppe: TB/Chemie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.